Como escolher um cartão de crédito? Saiba o que avaliar
Entenda mais como comparar cartões de crédito e avaliar fatores como limite, anuidade, benefícios, milhas e categoria do cartão.
Atualizado em

Equipe C6 Bank
Tempo de leitura · 12 min
Publicado em
16 de setembro de 2026
Escolher um cartão de crédito parece fácil, mas somente até a hora de comparar anuidade, limite, pontos, cashback e outras vantagens. Vale destacar, esse produto ocupa um espaço relevante na vida financeira dos brasileiros, sendo 253,8 milhões de cartões de crédito ativos, segundo o Banco Central, quantidade superior à população do país.
No entanto, com tantas alternativas disponíveis no mercado, a melhor escolha depende dos hábitos de consumo, da frequência de viagens, das compras internacionais e dos gastos mensais, por exemplo.
Custos também entram na decisão. Um cartão sem anuidade, por exemplo, pode fazer sentido para quem busca praticidade e quer evitar despesas fixas, enquanto uma modalidade com tarifa pode compensar quando oferece benefícios usados com frequência. Da mesma forma, um cartão com pontos é interessante para quem concentra gastos no crédito e pretende transformar as compras em recompensas.
Além disso, é importante comparar as taxas de juros, especialmente se houver possibilidade de parcelar a fatura ou utilizar o crédito rotativo, já que esses encargos podem aumentar significativamente o custo das compras.
Quer saber como escolher o seu? Ao longo deste guia, conheça os principais critérios para tomar essa decisão, entenda quando vale optar por um cartão premium e confira as possibilidades disponíveis no C6 Bank.
Principais aprendizados deste artigo
- O perfil de gastos orienta a escolha do cartão mais adequado para cada rotina.
- Os programas de pontos e cashback oferecem diferentes formas de obter benefícios com as compras.
- Os custos e a anuidade precisam ser comparados com as vantagens oferecidas pelo cartão.
- O limite de crédito deve acompanhar a capacidade de pagamento e o padrão de gastos.
- Os cartões premium oferecem salas VIP, seguros, gastronomia e concierge.
- As modalidades disponíveis no C6 Bank atendem a diferentes perfis e necessidades financeiras.
Como escolher um cartão de crédito?
Confira algumas dicas para escolher seu cartão de crédito:
- Avalie seus gastos: identifique se as principais despesas envolvem viagens, compras internacionais, assinaturas ou gastos do dia a dia;
- Compare recompensas: verifique como funciona o acúmulo de pontos ou cashback e qual opção oferece melhor retorno;
- Considere os custos: compare a anuidade com os serviços e vantagens;
- Analise o limite: confira as regras para concessão, aumento e gerenciamento do crédito disponível.
A seguir, aprenda a escolher o cartão de crédito com base nos principais critérios.
Avalie seus gastos
Antes de escolher seu cartão de crédito, observe como você gasta seu dinheiro ao longo do mês. Analise gastos com supermercado, assinaturas, restaurantes, viagens, compras internacionais e outras despesas recorrentes.
Em geral, a frequência e o valor dessas compras ajudam a identificar quais serviços podem gerar mais valor. Quem viaja bastante, por exemplo, pode priorizar salas VIP e vantagens no exterior. Já quem concentra despesas no dia a dia pode aproveitar melhor programas de recompensas ou cashback.
Compare recompensas
Pontos e cashback oferecem vantagens diferentes, portanto, a comparação precisa considerar o perfil de consumo e a forma de utilização desses diferenciais.
No cartão com pontos, verifique a pontuação que cada compra gera, se varia conforme a categoria do produto e quais possibilidades de resgate estão disponíveis. Também vale conferir regras de transferência, validade e possíveis condições para utilizar o saldo.
Já no cashback, analise o percentual devolvido, as categorias elegíveis e a forma de recebimento. Assim, a melhor alternativa será aquela que entrega retorno compatível com os gastos habituais.
Por exemplo, se você costuma viajar e utiliza programas de fidelidade, um cartão que acumula pontos pode oferecer mais vantagens, especialmente quando há boas oportunidades de transferência e resgate. Por outro lado, se não pretende acompanhar programas de pontos, o cashback representa uma alternativa mais simples para obter retorno sobre os gastos.
Considere os custos
Lembre-se de que a anuidade também precisa entrar na conta antes da contratação. Em muitos casos, um cartão sem anuidade pode ser vantajoso para quem busca praticidade e prefere evitar custos fixos, especialmente quando os serviços oferecidos já atendem às necessidades da rotina.
Por outro lado, uma tarifa pode fazer sentido quando o cartão oferece vantagens usadas com frequência, como salas VIP, seguros, pontos ou serviços exclusivos.
Para comparar, estime quanto esses serviços representam ao longo de um ano e confronte o valor com a cobrança anual. Dessa maneira, a decisão considera o custo real do produto.
Analise o limite
O limite do cartão de crédito precisa ser compatível com a capacidade de pagamento e com o padrão de gastos.
Um valor muito baixo pode dificultar compras de maior valor ou despesas inesperadas, enquanto um limite elevado pode facilitar o acúmulo de parcelas e comprometer parte relevante do orçamento se você não tiver um bom controle financeiro.
Desse modo, não basta buscar o maior valor disponível. Também é importante entender como a instituição define o crédito, quais critérios usa para conceder aumentos e quais ferramentas oferece para acompanhar os gastos.
Assim, o limite de crédito funciona como recurso de pagamento, e não como extensão da renda.
Depois de analisar esses critérios, vale entender como é definido o crédito que a instituição disponibilizará, já que esse fator influencia a decisão de quem escolhe um cartão de crédito adequado ao perfil financeiro.
Como a instituição define o limite do cartão de crédito?
A instituição costuma avaliar diversos fatores antes de conceder crédito. Os principais critérios são:
- Renda;
- Histórico de pagamentos;
- Score;
- Relacionamento bancário;
- Movimentação financeira.
A análise ajuda a estimar a capacidade de pagamento e o risco de inadimplência, além de definir um valor compatível com o perfil financeiro apresentado pelo cliente.
Para aumentar o limite do cartão de crédito, uma dica é manter os dados financeiros atualizados e pagar as faturas em dia.
Outra possibilidade é usar o Limite Garantido do C6 Bank, CDB que permite transformar valores aplicados em crédito adicional na mesma hora, conforme as regras do produto. Na prática, essa aplicação facilita a escolha do cartão de crédito com um limite maior sem depender apenas da análise tradicional.
Depois de entender como o limite funciona, o próximo passo é avaliar se os custos do cartão fazem sentido diante dos serviços e diferenciais oferecidos.
Leia também: Limite Garantido do C6 Bank: o que é?
Anuidade: quando vale pagar ao escolher cartão de crédito?
Pagar uma tarifa anual vale a pena quando as vantagens compensam o custo. Cartões premium podem oferecer pontos, cashback, seguros, salas VIP, assistência em viagens e outras vantagens. Portanto, compare o valor da taxa com os serviços que utiliza e verifique se a modalidade realmente atende aos hábitos de consumo.
Já o cartão sem anuidade pode ser mais vantajoso para quem utiliza pouco ou prefere evitar custos fixos. Para tomar uma decisão acertada, continue a leitura.
Vale a pena usar um cartão sem anuidade?
Sim, um cartão de crédito sem anuidade é ideal para quem prioriza o controle de custos fixos sem abrir mão da comodidae. Atualmente, modelos básicos e intermediários oferecem programas de recompensas e tecnologias de pagamento por aproximação sem cobrar taxas de manutenção.
Sem custos fixos, por exemplo, o cliente consegue direcionar seus recursos para investimentos ou para o acúmulo estratégico de capital.
Entretanto, ao buscar uma experiência mais completa em viagens e gastronomia, costuma ser necessário escolher um cartão com pontos mais robusto, que geralmente exige faixas de gastos específicas para manter a isenção da taxa anual.
Conheça mais sobre esse produto a seguir.
Cartão com pontos e cashback: como funciona?
Os programas de recompensas transformam cada transação em crédito na fatura ou em vantagens acumuláveis:
- O cashback devolve uma porcentagem direta do valor gasto, que se traduz em economia imediata;
- Já o sistema de pontos, como o programa C6 Átomos, que oferece pontos que não expiram, permite a troca por produtos na loja do banco, passagens aéreas ou experiências exclusivas.
Depois de entender como pontos e cashback funcionam, é importante avaliar se um cartão premium oferece essas vantagens e muito mais. Descubra no próximo tópico.
Conheça as vantagens exclusivas típicas de cartões premium:
- Acesso a salas VIP: oferecem mais conforto durante viagens e podem incluir acesso para acompanhantes, conforme as regras de cada cartão;
- Seguros e assistências: podem incluir cobertura para viagens, bagagem e veículos alugados, de acordo com as condições do contrato;
- Gastronomia: alguns cartões oferecem vantagens em restaurantes, como descontos, experiências e isenção de rolha.
A seguir, entenda melhor as vantagens de escolher um cartão de crédito de alto padrão.
Acesso a salas VIP
O acesso a salas VIP pode tornar as viagens mais confortáveis, especialmente para quem passa muitas horas em aeroportos. Afinal, em vez de aguardar o embarque em áreas movimentadas, o cliente pode contar com espaços mais tranquilos para descansar, fazer uma refeição ou trabalhar.
Para escolher um cartão de crédito com acesso a salas VIP, vale conferir a quantidade de acessos, as regras para acompanhantes e os aeroportos participantes.
Além disso, quando se fala em um cartão de crédito para alta renda, esse diferencial pode ganhar ainda mais valor com viagens frequentes.
Seguros e assistências
Seguros e assistências podem reduzir preocupações durante viagens nacionais e internacionais.
Dependendo do produto, a cobertura pode incluir despesas médicas, proteção de bagagem e seguro para veículos alugados. Portanto, antes de escolher seu cartão de crédito, leia as condições, os limites e os critérios para ativação de cada cobertura.
Para um cartão de crédito para alta renda, a combinação de diferentes proteções se traduz em mais praticidade para viagens, além de reduzir a necessidade de contratar serviços separados.
Gastronomia
As vantagens em restaurantes podem transformar despesas habituais em experiências mais completas. De acordo com o cartão, por exemplo, o cliente pode encontrar descontos, experiências gastronômicas e condições especiais em estabelecimentos parceiros.
Para escolher cartão de crédito com esse diferencial, vale verificar quais restaurantes participam, quais regras se aplicam e com que frequência você pode utilizar. Assim, a vantagem deixa de ser apenas um item e passa a fazer parte da rotina de quem valoriza gastronomia.
Quais os tipos de cartão de crédito do C6?
Cartão | Anuidade | Pontos Átomos |
|---|---|---|
C6 Mastercard | Zero | 0,05 / R$ 1 |
C6 Platinum | Zero | Até 0,45 / R$ 1 |
C6 Mastercard Black | 12x R$ 50 | Até 2,5 / US$ 1 |
C6 Carbon Black | 12x R$ 98 | Até 3,5 / US$ 1 |
C6 Graphene | 12x R$ 330 | Até 8 / US$ 1 |
Depois de comparar as modalidades, vale conhecer também os diferenciais que acompanham a experiência C6 Bank.
A seguir, saiba como conta, cartão, investimentos e serviços internacionais podem se integrar para ajudar na escolha mais adequada ao seu perfil.
Leia também: C6 Graphene x C6 Carbon: qual cartão é a melhor escolha para você?
Por que escolher um cartão de crédito C6 Bank?
Conheça alguns diferenciais que podem fazer parte da sua experiência como cliente do C6 Bank:
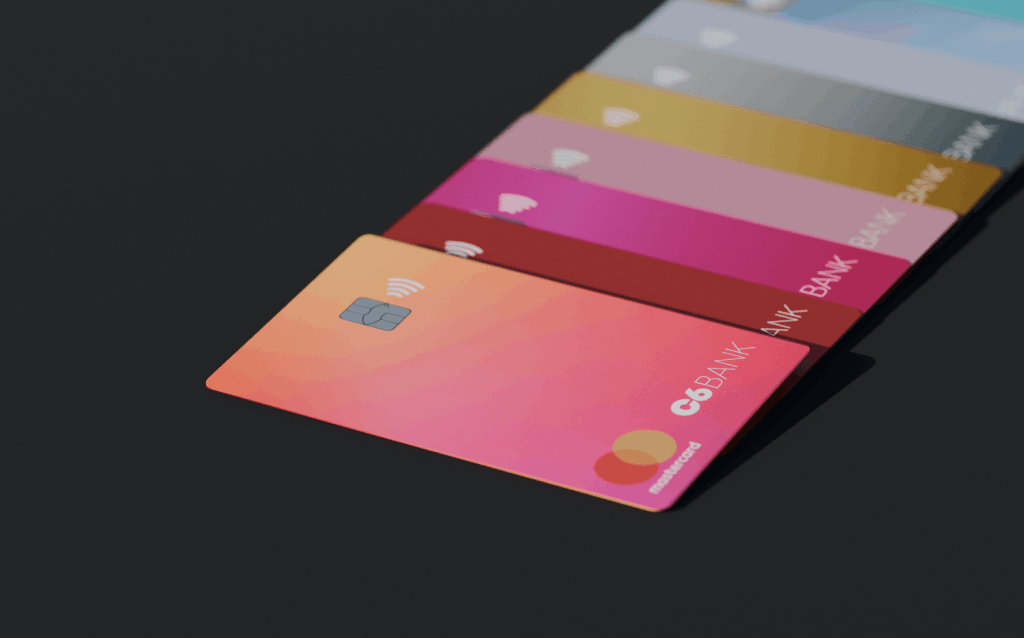
- Personalização: escolha a cor do cartão e, conforme a categoria, personalize o nome exibido no plástico;
- Pontos C6 Átomos: acumule pontos sem prazo de validade e escolha entre diferentes possibilidades de uso;
- C6 Conta Global no mesmo app: acesse contas em dólar e euro pelo mesmo aplicativo, facilitando operações e compras internacionais;
- Investimentos integrados: utilize investimentos elegíveis para ampliar o crédito ou obter condições de isenção de anuidade, conforme as regras de cada cartão.
Saiba mais sobre as razões para escolher um cartão de crédito do C6 Bank
Personalização que acompanha seu estilo
Na hora de escolher um cartão de crédito, detalhes de personalização também podem fazer diferença na experiência.
No C6 Bank, o cliente escolhe a cor do cartão e, conforme a categoria, personaliza o nome exibido no plástico. Assim, o produto ganha uma característica mais pessoal sem deixar de lado os recursos essenciais para pagamentos e controle financeiro.
Pontos que não expiram
O programa de pontos C6 Átomos permite acumular pontos sem prazo de validade, o que traz mais liberdade para decidir quando usar as recompensas.
Para quem prefere planejar viagens ou outros resgates com calma, um cartão com pontos sem expiração evita a pressão de utilizar o saldo antes de uma data específica. Além disso, o programa oferece diferentes possibilidades de uso, permitindo adaptar as recompensas aos objetivos de cada cliente.
Conta Global para facilitar operações internacionais
A C6 Conta Global reúne contas em dólar e euro no mesmo aplicativo da conta no Brasil. Dessa forma, o cliente consegue organizar recursos em moedas estrangeiras e realizar operações internacionais com mais praticidade.
Para quem viaja ou faz compras no exterior com frequência, a integração reduz a necessidade de administrar diferentes plataformas. A combinação entre conta internacional e cartão sem anuidade, disponível em determinadas categorias, também pode simplificar a rotina financeira.
Crédito e investimentos no mesmo ecossistema
A integração entre investimentos e crédito cria uma alternativa para quem precisa de mais flexibilidade financeira. Conforme as regras do produto, aplicações elegíveis podem contribuir para ampliar o limite do cartão de crédito ou atender critérios de isenção de anuidade.
Assim, o patrimônio investido também pode participar da estratégia de relacionamento com o banco. Além disso, essa integração ganha relevância para quem busca benefícios de cartões premium sem separar completamente crédito, investimentos e outros serviços financeiros.
Em categorias superiores, o cartão com pontos pode oferecer uma pontuação mais elevada, enquanto recursos vinculados ao investimento podem ajudar no acesso a determinadas condições.
Para um cartão de crédito para alta renda, a combinação de crédito, investimentos e vantagens pode facilitar a gestão financeira em um único ambiente.
Ao mesmo tempo, o cliente deve conferir as regras vigentes de cada categoria para entender como os investimentos influenciam o limite do cartão de crédito e a anuidade.
Conheça os cartões de crédito do C6 Bank
Escolher um cartão de crédito exige mais do que comparar anuidades. Afinal, aspectos como perfil de gastos, programa de recompensas, limite e frequência de viagens também ajudam a identificar a opção mais adequada.
Além disso, os benefícios de cartões premium podem fazer diferença para quem busca mais conforto, praticidade e serviços exclusivos no dia a dia.
No C6 Bank, existem modalidades para diferentes perfis e necessidades, com recursos que integram cartão, conta, investimentos e serviços internacionais. No entanto, a disponibilidade de cada cartão está sujeita à análise e às condições aplicáveis.
Conheça os cartões C6 Bank e encontre aquele que mais se aproxima do seu perfil e objetivos financeiros.
FAQ
A seguir, confira as principais dúvidas sobre o tema.
Qual o melhor tipo de cartão para quem viaja?
Para viagens frequentes, vale priorizar cartões com salas VIP, seguros, recompensas e condições favoráveis para compras internacionais. Também convém verificar taxas, regras de acesso, conversão cambial e serviços realmente utilizados. A melhor escolha depende dos hábitos financeiros, da frequência das viagens, dos gastos no exterior e das necessidades pessoais específicas.
Cartão com anuidade compensa?
Sim, desde que as vantagens superem a cobrança anual. Alguns benefícios, como pontos, cashback, seguros, salas VIP e serviços exclusivos, compensam a tarifa para quem utiliza esses recursos com frequência. Antes de contratar, compare o custo anual com o valor estimado das recompensas e serviços aproveitados durante todo o período. Vale também entender se há como obter isenção da anuidade.
Como aumentar o limite do cartão?
Manter pagamentos em dia, atualizar dados financeiros e concentrar movimentações bancárias são estratégias que contribuem para a análise. No C6 Bank, o Limite Garantido transforma valores aplicados em CDB em limite adicional, conforme as condições vigentes. Assim, oferece previsibilidade para compras de valor elevado, sem depender exclusivamente da análise tradicional.
Quantos cartões é saudável ter?
úteis, considerando renda, gastos, anuidades e capacidade de pagamento. Muitos cartões podem dificultar o controle das faturas e aumentar despesas. Para a maioria, poucos produtos bem escolhidos facilitam a organização financeira e o planejamento mensal.
Leia também:
Informações sobre os produtos e serviços do C6 Bank vigentes na data da postagem deste texto. As regras e condições de cada produto e/ou serviço podem ser posteriormente alteradas. Consulte os termos vigentes no momento da contratação pelo app.
Equipe C6 Bank
O blog do C6 Bank reúne conteúdos sobre finanças conectados ao dia a dia, com temas como planejamento financeiro, investimentos, economia, produtos e assuntos para empresas e MEIs, e apoia a tomada de decisões sobre o uso do dinheiro.
Tags relacionadas
Índice
