- Início
- Investimentos
- Fundos de investimento: saiba onde e como investir
Fundos de investimento: saiba onde e como investir
Conheça os tipos de fundos, como funcionam, seus custos e como diversificar sua carteira com estratégia
Atualizado em

Natália Maruyama
Tempo de leitura · 12 min
Publicado em
5 de agosto de 2022
No primeiro semestre de 2026, os fundos de investimento dobraram o valor de sua captação líquida em relação ao mesmo período do ano passado: foram R$ 184,7 bilhões contra os R$ 84 bilhões em 2025.
Segundo a Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais (Anbima), esse salto teve como base os investimentos em renda fixa, ETFs e fundos estruturados. Ou seja, pela movimentação do mercado, é interessante explorar essas oportunidades para diversificar o seu portfólio.
Porém, para tomar boas decisões, é importante entender, antes de investir, o que são fundos de investimento, como funcionam e como escolher conforme o seu perfil. Aproveite este texto e tire as suas dúvidas:
Principais aprendizados deste artigo
- Os fundos de investimento reúnem recursos de diferentes investidores e permitem diversificar a carteira por meio de uma gestão profissional.
- Existem diferentes tipos de fundos, como fundos de renda fixa, ações, multimercado, cambiais, imobiliários e de criptomoedas.
- Taxas, impostos e come-cotas podem afetar a rentabilidade líquida e você deve considerá-los antes da aplicação.
- A escolha do fundo deve levar em conta os objetivos, o perfil de risco, a estratégia, os custos, como a taxa de administração, e a liquidez.
- O C6 Invest permite acessar diferentes alternativas de fundos nacionais e internacionais e realizar investimentos pelo aplicativo ou plataforma.
O que são fundos de investimentos?
Fundos de investimento são uma modalidade de investimento coletivo que funciona como um "condomínio" de investidores. Várias pessoas (os cotistas) juntam seus recursos para que um profissional especializado (o gestor) monte uma carteira com diversas aplicações financeiras para buscar a maior rentabilidade possível, conforme uma estratégia predefinida e o seu regulamento.
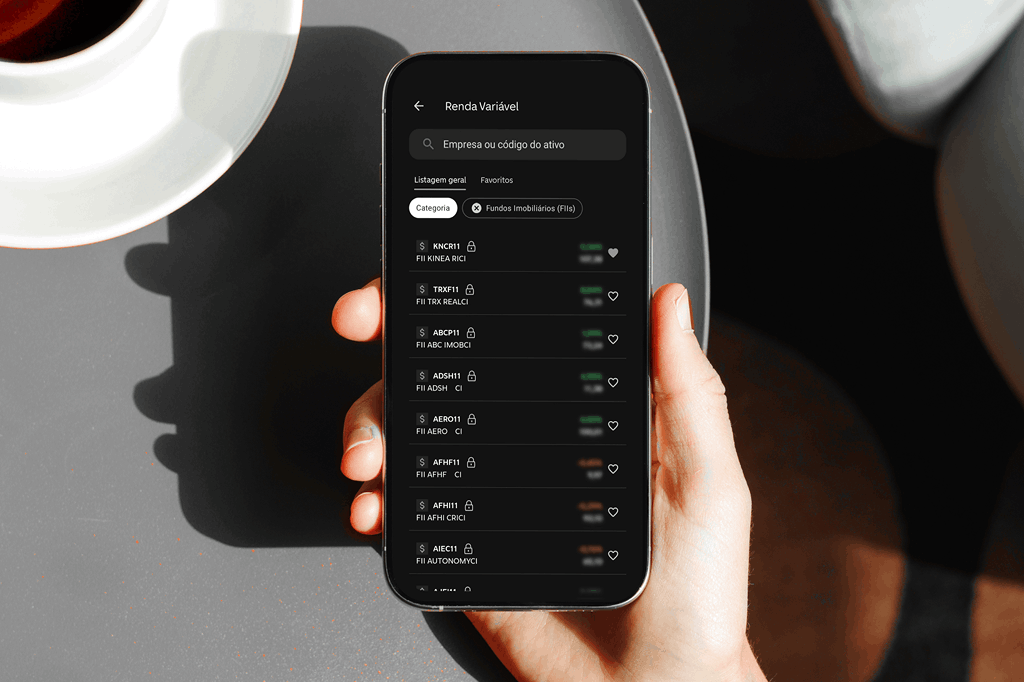
Por exemplo, se você investir em fundo imobiliário, pode participar indiretamente de uma carteira composta por imóveis, como edifícios corporativos, galpões logísticos ou shoppings, além de ativos ligados a esse setor.
Isto é, em vez de adquirir um imóvel de alto valor individualmente, você pode comprar cotas de fundos de investimento e ter exposição a diferentes ativos com uma gestão profissional.
Você pode usar os fundos também como parte de uma estratégia mais ampla de diversificação patrimonial, que combina diferentes classes de ativos, mercados e níveis de risco de acordo com os objetivos e o seu perfil.
Como funcionam os fundos de investimento?
QOs fundos de investimento funcionam por meio de cotas. Quando um investidor resolve aplicar seu dinheiro neste tipo de produto, ele compra a quantidade desejada de frações de determinado fundo. A diferença entre a remuneração será, portanto, calculada com base na quantidade de cotas de cada um e em sua rentabilidade associada.
Na prática, os recursos dos cotistas são reunidos e administrados conforme a estratégia definida no regulamento do fundo. A grande inovação trazida pela Resolução CVM 175 foi estruturar os fundos em classes e subclasses de cotas.
A classe concentra os ativos e tem patrimônio segregado, enquanto as subclasses podem estabelecer condições diferentes para determinados perfis de investidores, como taxas e prazos de resgate.
Essa estrutura permite mais flexibilidade e organização, especialmente em estratégias voltadas a aplicações mais volumosas, que podem buscar diferentes combinações de risco, liquidez e diversificação em uma mesma estrutura.
De todo modo, para entender de forma completa o que são fundos de investimento, conheça os seus tipos, como os de renda fixa e multimercado.
Quais são os tipos de fundos?
Existem os fundos de renda fixa, ideais para diversificar o capital e para perfis conservadores; os fundos imobiliários (FIIs); os fundos de ações, que atendem a investidores mais arrojados; os fundos multimercados, perfeitos para ampliar as possibilidades de alocação e os fundos cambiais, como dólar ou euro.
Conheça os detalhes de cada tipo de fundo
Entenda mais sobre as diferenças:
Fundos de renda fixa
O fundo de renda fixa costuma ser voltado a pessoas com perfil de investidor mais conservador. Isso porque se dedica a produtos que apresentam risco reduzido e se atrelam a indicadores como a taxa de juros, a Selic, ou a inflação, o IPCA.
Nesse tipo, o gestor deve aplicar pelo menos 80% do patrimônio do fundo em ativos de renda fixa, como títulos públicos federais e CDBs.
Cabe destacar que a renda fixa também liderou a preferência dos investidores. Segundo os dados da ANBIMA, os fundos da categoria registraram R$ 108,4 bilhões em captação líquida entre janeiro e junho de 2026, acima dos R$ 78,2 bilhões do mesmo período do ano anterior.
Fundos imobiliários (FIIs)
Os fundos imobiliários investem em empreendimentos imobiliários ou em papéis atrelados a esse mercado. Segundo dados da B3, a média mensal de novos investidores quadruplicou: de 13 mil, entre março e novembro de 2025, para 57 mil entre dezembro de 2025 e março de 2026.
De modo geral, os FIIs permitem que o investidor aproveite os benefícios de aplicar em imóveis sem precisar comprar e administrar um de fato e ainda ter uma liquidez melhor.
Fundos de ações
Outra opção, desta vez para quem tem um perfil de investidor um pouco mais arrojado, é o fundo de ações. Neste caso, o patrimônio é majoritariamente investido (mínimo de 67%) em ações negociadas na Bolsa de Valores, a B3.
Assim como investir em uma ação é mais arriscado do que um CDB, por exemplo, quem aplica nesse tipo de fundo também corre mais risco do que quem investe em renda fixa.
Fundos multimercado
Os fundos multimercado podem agradar a quem busca mais diversificação na carteira. Isso porque essa aplicação não se compromete a aplicar o patrimônio em um só setor, mas sim em vários. Dessa forma, pode conter no mesmo fundo variadas alternativas de ações, câmbio e ativos de renda fixa, por exemplo.
Esse tipo de produto ainda fornece uma boa versatilidade, uma vez que pode se modificar com mais facilidade em diferentes cenários da economia.
Fundos cambiais
Nos fundos cambiais, o investidor ficará mais exposto justamente à variação do câmbio de moedas estrangeiras, tais como o dólar e o euro. Esses fundos de investimento devem aplicar, no mínimo, 89% do patrimônio em ativos relacionados ao câmbio e, além disso, são bastante usados como hedge cambial.
De todo modo, independentemente do tipo de fundo preferido, saiba que existem taxas atreladas. Conheça as mais comuns.
O que é a taxa de administração e outros custos de um fundo?
Essa taxa remunera os serviços de gestão e administração do fundo, enquanto a taxa de performance pode ser cobrada quando o investimento supera seu indicador de referência. Existem também outros custos e despesas que podem impactar a rentabilidade, como IR, taxas de distribuição, custódia e auditoria, que devem ser considerados pelo investidor antes de escolher um fundo.
Por isso, é importante avaliar o custo total antes de investir.
As duas principais taxas são:
- Taxa de administração: valor cobrado pelo trabalho do gestor e é calculada com base no valor total do patrimônio mantido pelo investidor;
- Taxa de performance: incide quando o fundo apresenta resultado melhor do que o esperado. Ou seja, se a rentabilidade for maior do que a acordada nos documentos, o gestor recebe essa espécie de bonificação pelo bom desempenho de seu trabalho.
Por exemplo, imagine um fundo que cobra uma taxa de performance de 20% e tem como referência 100% do CDI. Se, no período acordado, o fundo apresentar resultado de 110% do CDI, sua aplicação foi melhor do que o esperado, certo?
Neste caso, os 20% da taxa de performance serão cobrados apenas sobre os 10% de diferença entre o benchmark e o resultado real.
Outro ponto de atenção ao tratar sobre taxas e tributos é a declaração do Imposto de Renda. Afinal, esse imposto incide apenas sobre a rentabilidade e não sobre o patrimônio total.
Como é o Imposto de Renda das cotas de fundos de investimento?
A cobrança de Imposto de Renda de cotas de fundos funciona da seguinte forma:
- Fundos de curto prazo (até 365 dias): duas alíquotas, de 22,5% até 180 dias e de 20% acima desse prazo;
- Fundos de longo prazo (mais de 365 dias): mantêm a alíquota variável, como 22,5% até 180 dias; 20% de 181 a 360 dias; 17,5% de 361 a 720 dias; e 15% acima de 720 dias.
- Fundos de ações: 15% sobre o rendimento no resgate, independentemente do prazo da aplicação.
Além de entender as alíquotas e as taxas de administração, você também precisa conhecer o momento em que o imposto é recolhido. Nos fundos sujeitos ao come-cotas, parte do IR é antecipada periodicamente, o que impacta a sua quantidade de cotas.
Qual é a relação entre come-cotas e fundos?
Na prática, o come-cotas funciona como uma antecipação do IR, mas incide apenas nos fundos de curto e longo prazo, de forma semestral. O desconto é referente à menor alíquota de IR (15%) e acontece no último dia útil do mês de maio e de novembro.
Portanto, no momento do resgate do rendimento de um fundo, saiba que o valor a ser pago é somente a diferença entre o IR que já foi descontado pelo come-cotas e a alíquota referente ao prazo da aplicação.
Na plataforma de investimentos do C6 Bank, essa cobrança acontece automaticamente no momento do resgate, então o investidor já recebe o valor líquido de IR.
Além dos custos e da tributação, vale observar quem são os responsáveis pela administração e pela gestão do fundo.
Leia também: Como criar o hábito de investir em 2026: estratégias para alcançar suas metas financeiras
Como é a estrutura de um fundo de investimento?
A estrutura de um fundo de investimento consiste em:
- Gestor, que define onde investir;
- Administrador, que cuida do funcionamento e das regras;
- Custodiante, que guarda os ativos;
- Auditor, que verifica as demonstrações;
- Distribuidor, que oferece as cotas ao investidor.
Essa divisão de responsabilidades ajuda a dar segurança e transparência à operação.
Ou seja, um fundo reúne diferentes profissionais e instituições, cada um com uma função específica. Entenda o que cada uma faz:
Gestor
Imagine um barco: o gestor seria o capitão que escolhe as estratégias para conquistar um objetivo.
Assim, é essa pessoa quem decide como o patrimônio deve ser alocado e em quais ativos. Também é seu papel prezar pelo retorno dos investimentos.
Custodiante
Os custodiantes são as instituições financeiras que abrigam os investimentos nos quais o gestor aplica o patrimônio do fundo.
Ou seja, são as empresas que detêm as ações, ou os CDBs, por exemplo, em que o fundo investe. É de responsabilidade do custodiante fazer as operações de compra e venda.
Administrador
Essa é a figura que se responsabiliza pelo pleno funcionamento do fundo. Muito importante: o administrador, que pode ser uma empresa ou um grupo de empresas, deve garantir o cumprimento de normas legais e reportar como está a saúde dos investimentos tanto aos cotistas quanto à CVM.
Auditor
Todos os documentos são analisados para evitar fraudes. Assim, o trabalho do auditor, que normalmente é uma empresa terceirizada para fazer esse serviço, é analisar as demonstrações financeiras e outros documentos do fundo para garantir que esteja em conformidade com as normas de operação.
Distribuidor
Investe ou pretende investir em um fundo? É com o distribuidor que você vai conversar. Ele é o responsável por vender as cotas do fundo, além de tirar dúvidas sobre os investimentos.
É seguro investir em fundos de investimento?
Sim, mas a volatilidade varia de acordo com cada ativo. Por exemplo: se você aplicar em um fundo de renda fixa, o risco será mais baixo do que a oscilação de um fundo de ações, com base em ativos negociados na Bolsa de Valores e, portanto, mais voláteis.
Outro risco associado é o de liquidez, ou seja, o período em que o investidor precisa esperar para ter o seu dinheiro de volta na carteira após liquidar a sua posição.
Ao optar por um fundo com baixa liquidez, você pode ficar com o dinheiro “preso” por mais tempo. E, para formar uma reserva de emergência, por exemplo, essa pode não ser uma boa alternativa.
Aliás, por mais seguro que um fundo seja, existem detalhes que você precisa observar antes de efetivamente investir o dinheiro. Adicionamos ainda que os fundos não têm a proteção do Fundo Garantidor de Crédito (FGC).
Aprenda mais: Entenda como avaliar os riscos de um investimento
Como escolher um fundo de investimento?
Siga essas etapas para escolher um fundo para aplicar seu patrimônio:
- Defina seus objetivos: quanto pretende investir, por quanto tempo e qual retorno esperar;
- Avalie seu perfil de risco: quanto de volatilidade e possíveis perdas você está disposto a suportar;
- Conheça a estratégia: verifique em quais ativos o fundo investe e se a estratégia faz sentido para sua carteira;
- Compare custos e liquidez: taxas, prazo de resgate e períodos de carência;
- Leia os documentos: consulte a lâmina, o regulamento e as informações disponíveis na CVM antes de decidir.
Portanto, antes de aplicar, vale analisar não apenas a rentabilidade, mas também a estratégia, os custos, a liquidez, os riscos envolvidos e a gestora do fundo.
Conheça a gestora do fundo
Os gestores, as estratégias de investimento que eles adotam e o histórico do fundo são informações essenciais na tomada de decisão.
Mesmo que os fundos não sejam aplicações que necessitem acompanhamento diário, consultar os documentos ainda é um passo fundamental.
Na lâmina e no regulamento, estão informações como a aplicação mínima, as taxas, qual o prazo de carência e qual o retorno histórico. E vale lembrar uma máxima do mundo dos investimentos: a rentabilidade obtida no passado não representa garantia de resultados futuros. Esses dados são úteis apenas como histórico.
Como investir em fundos de investimento no C6 Bank?
Siga o passo a passo no C6 Invest:
- Abra o aplicativo no celular ou a plataforma do C6 Bank no notebook;
- Escolha a opção “C6 Invest” e toque em “Fundos de Investimento”;
- Escolha um fundo de renda fixa, multimercado ou de ações em que deseja investir;
- Toque em “Investir” e siga as instruções.
Aproveite no C6 Bank fundos de gestoras premiadas e reconhecidas pelo mercado, para todos os perfis de risco e com investimento inicial a partir de R$ 20, com segurança e diversos tipos de ativos.
E mais: existem fundos com liquidez imediata ou produtos para quem pode investir por um período mais longo. Dessa forma, você encontra centenas de alternativas de gestoras consagradas, com diferentes prazos e valores.
FAQ
Saiba mais sobre fundos com as principais dúvidas sobre o tema:
Fundo de investimento tem garantia do FGC?
Não, os fundos não contam com a garantia do Fundo Garantidor de Créditos (FGC). O risco depende dos ativos que compõem a carteira, da estratégia e das condições do próprio produto. Por isso, é importante analisar o regulamento, os riscos e o perfil de investimento antes de aplicar.
O que é come-cotas?
Come-cotas é uma antecipação semestral do Imposto de Renda cobrada em determinados fundos de curto e longo prazo. O recolhimento acontece no último dia útil de maio e novembro, reduzindo a quantidade de cotas do investidor. No resgate, é considerada a diferença entre o imposto antecipado e a alíquota aplicável.
Qual o valor mínimo para investir?
Varia conforme o fundo e você pode consultá-lo na lâmina de informações ou no regulamento. Existem opções com aportes iniciais mais baixos, enquanto outras exigem valores maiores. Antes de investir, verifique também as condições de aplicação, resgate e eventuais exigências relacionadas ao perfil do investidor.
Como comparar dois fundos?
Avalie a estratégia, os ativos da carteira, o nível de risco, as taxas, a liquidez e os prazos de resgate. A rentabilidade histórica também pode ser consultada, mas não garante resultados futuros. Por fim, leia a lâmina e o regulamento e conheça o histórico da gestora antes de decidir.
Este conteúdo tem caráter exclusivamente informativo e não configura recomendação de investimento. Antes de tomar qualquer decisão, avalie seu perfil de investidor e, se necessário, consulte um profissional certificado.
Informações sobre os produtos e serviços do C6 Bank vigentes na data da postagem deste texto. As regras e condições de cada produto e/ou serviço podem ser posteriormente alteradas. Consulte os termos vigentes no momento da contratação pelo app.
Consulte todas as informações do produto e do C6 Global Invest, incluindo o regulamento e riscos, com sua assessoria.
Natália Maruyama
Jornalista formada pela Pontifícia Universidade Católica de São Paulo, atua com produção de conteúdo há mais de 8 anos, com 4 anos de experiência no mercado financeiro.
Tags relacionadas
Índice